ADIB Direct - Business
- 135.00المراجعات
- 3.6
- المطوّر
- Abu Dhabi Islamic Bank
- تاريخ الإصدار
- 02/01/2019
لقطات الشاشة
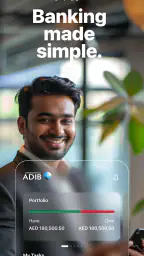
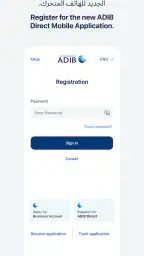
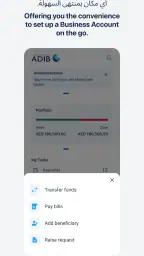
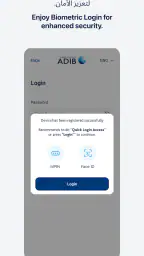
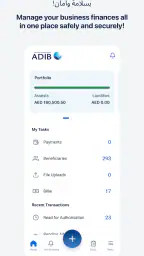
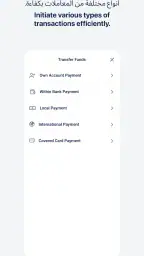
عندما أفتح تطبيق ADIB Direct - Business أفكر فيه كأداة مصرفية مخصصة للعمل، لا كتطبيق مالي منزلي عادي. المطوّر هو Abu Dhabi Islamic Bank، ووظيفته الأساسية أن يتيح الوصول الآمن إلى حسابات العمل من الهاتف. هذا الفرق مهم جداً في البيت أو المكتب الصغير، خصوصاً عندما يستخدم أكثر من شخص الجهاز نفسه أو يتولى أكثر من موظف متابعة الحسابات في أوقات مختلفة.
انطباعي العام أن التطبيق يخدم صاحب النشاط التجاري أو الموظف المخوّل أكثر مما يخدم المستخدم الذي يريد فقط متابعة مصروفاته الشخصية. هو تطبيق مجاني ضمن فئة الشؤون المالية، ومصنّف PEGI 3، لذلك لا يحمل طابعاً ترفيهياً أو محتوى موجهاً لفئة عمرية أكبر. لكن بساطة التصنيف لا تعني أن الحساب نفسه مناسب للأطفال أو للاستخدام العائلي غير المنظم؛ فالموضوع هنا هو أموال العمل، والحدود بين الشخصي والتجاري يجب أن تبقى واضحة.
كيف يبدو استخدامه عندما يتشارك أفراد المنزل أو الفريق جهازاً واحداً؟
السيناريو الواقعي الذي أراه مناسباً لهذا التطبيق هو صاحب متجر صغير يحتفظ بهاتف العمل في المنزل. خلال النهار قد يستخدمه صاحب النشاط لمراجعة حركة الحساب، وفي المساء قد يحتاج شريك أو موظف إلى فتحه للتحقق من وضع مالي مرتبط بالعمل. في هذه الحالة، القيمة الحقيقية ليست في وجود تطبيق مصرفي على الهاتف فقط، بل في إبقاء الوصول إلى الحساب التجاري منفصلاً عن تطبيقات التواصل والصور والألعاب التي يستخدمها باقي أفراد المنزل.
أنا لا أنصح بترك الهاتف المصرفي المشترك على طاولة البيت أو إعطائه لأي شخص لمجرد أنه يعرف رمز فتح الجهاز. الحساب التجاري يحتاج إلى تعامل أكثر تحفظاً من حساب المصروف اليومي، حتى لو كان الاستخدام مقتصراً على المراجعة. قبل تثبيت التطبيق، أخصص الجهاز للعمل قدر الإمكان، وأتأكد من أن الشخص الذي سيستخدمه يعرف أن أي شاشة أو إشعار متعلق بالحساب ليس شيئاً ينبغي تصويره أو مشاركته.
ميزة هذا الأسلوب أنه يساعد على الفصل الذهني أيضاً. عندما أفتح ADIB Direct - Business، أعرف أنني أراجع شؤون النشاط، لا فاتورة منزلية أو عملية شراء شخصية. هذا الفصل يقلل احتمال الخلط بين الحسابات عند متابعة الرصيد أو مراجعة حركة مالية. أما إذا كان الهاتف نفسه يستخدمه أفراد كثيرون بلا ترتيب، فالمشكلة لا تكون في التطبيق وحده، بل في طريقة إدارة الجهاز كله.
في الاستخدام اليومي، أتعامل مع التطبيق كنافذة سريعة إلى الحساب، وليس كمكان أتركه مفتوحاً طوال اليوم. أفتح ما أحتاج إليه، أراجع المعلومات، ثم أغلق الجلسة أو أخرج من التطبيق قبل تسليم الهاتف. هذه العادة البسيطة أكثر أهمية من محاولة جعل الجهاز مريحاً للجميع؛ لأن راحة الاستخدام لا ينبغي أن تأتي على حساب خصوصية الحساب التجاري.
ما الذي يجب ترتيبه قبل أول استخدام؟
يعمل التطبيق على أجهزة تبدأ من Android 7.0، وهي نقطة عملية لمن يستخدم هاتفاً قديماً مخصصاً للعمل. مع ذلك، لا أتعامل مع توافق النظام كضمان كافٍ وحده. الهاتف القديم قد يكون مناسباً من ناحية الإصدار، لكنه يحتاج إلى تحديثات مستقرة وقفل شاشة معروف للمستخدم المخوّل. إذا كان الجهاز بطيئاً جداً أو يتوقف كثيراً، فقد تتحول مراجعة بسيطة إلى تجربة مزعجة، خصوصاً عند الحاجة إلى الوصول السريع للحساب.
أبدأ الإعداد بتحديد مالك الجهاز والمسؤول عن تثبيت التطبيق وتحديثه. في المنزل الذي يدير فيه الزوجان نشاطاً تجارياً، من الأفضل الاتفاق مسبقاً على من يتولى هذه المهمة، بدلاً من أن يغيّر كل شخص الإعدادات بطريقته. وفي متجر عائلي، أفرق بين من يحتاج إلى الاطلاع على الحساب ومن يملك صلاحية اتخاذ قرار مالي. تحديد حدود الاستخدام قبل تسجيل الدخول أهم من مشاركة الهاتف بعد تثبيت التطبيق.
لا أضع بيانات الدخول في ملاحظة ظاهرة على الجهاز، ولا أرسلها في محادثة عائلية بحجة السرعة. إذا احتاج شخص آخر إلى استخدام الحساب، فأنا أتعامل مع ذلك كمسألة تفويض مصرفي وتنظيم داخلي، لا كطلب عادي مثل مشاركة كلمة مرور شبكة المنزل. التطبيق مخصص للوصول إلى حسابات العمل، ولذلك يجب أن تبقى بياناته ضمن دائرة ضيقة ومعلومة.
أحرص كذلك على معرفة ما إذا كان الهاتف سيبقى في المنزل أو سيخرج مع صاحبه إلى العمل. الهاتف الذي ينتقل بين السيارة والمحل والبيت يتعرض لفقدان أو اطلاع غير مقصود أكثر من جهاز ثابت. لذلك أسجل في ذهني من يستخدمه، ومتى، وأين يُحفظ. هذه ليست وظيفة يقدمها التطبيق، بل إجراء عملي يجعل استخدامه أكثر أماناً في الواقع.
إذا كان الجهاز مشتركاً فعلاً، فأنا أفضل أن يكون لكل مستخدم دوره الواضح بدلاً من التناوب العشوائي على الحساب نفسه. لا أخلط بين حسابات أفراد الأسرة داخل التطبيق، ولا أترك التطبيق مفتوحاً كي يتمكن شخص آخر من “إنهاء المهمة بسرعة”. دقائق التوفير هنا لا تبرر فتح بيانات العمل أمام مستخدم غير مقصود.
التنسيق بين صاحب العمل والموظف
في رأيي، أفضل استخدام للتطبيق يظهر عندما يكون هناك روتين واضح للمراجعة. يمكن لصاحب النشاط أن يحدد وقتاً معروفاً لمتابعة الحساب، ثم يترك للموظف مهمة التحقق من المعلومات التي يحتاجها ضمن نطاق عمله. حتى من دون تحويل التطبيق إلى نظام إدارة فريق، يساعد هذا الأسلوب على تقليل الاتصالات المتكررة من نوع “هل وصل المبلغ؟” أو “هل ظهر التحويل؟”.
لكنني لا أعتبر التطبيق بديلاً عن التواصل المباشر في القرارات الحساسة. رؤية حركة الحساب لا تعني أن كل مستخدم يعرف سبب العملية أو يملك صلاحية التصرف فيها. لذلك أستخدمه للمراجعة والمتابعة، وأحتفظ بالتأكيدات المهمة في قناة عمل منفصلة ومفهومة. إذا ظهرت عملية غير مألوفة، لا أكتفي بسؤال الشخص الأقرب إلى الهاتف؛ أرجع إلى المسؤول الفعلي عن الحساب وأتحقق من السياق.
من النصائح المفيدة أن يتفق الفريق على أسماء واضحة للمهام، حتى لو لم يوفر التطبيق نفسه نظاماً داخلياً لتقسيمها. مثلاً، شخص يراجع الحركة في بداية اليوم، وشخص آخر يتابع ما يحتاج إلى تسوية، بينما تبقى القرارات النهائية مع صاحب الحساب. هذا يمنع استخدام الهاتف المشترك كأنه صندوق غامض يتعامل معه الجميع من دون سجل أو مسؤولية.
أثناء الاستخدام، أقرأ الشاشة ببطء قبل اتخاذ أي خطوة. تطبيقات الخدمات المالية لا تحتمل عادةً الضغط السريع الناتج عن التعود على تطبيقات التواصل. إذا كنت أراجع الحساب وأنا في متجر مزدحم، أفضل تأجيل أي إجراء غير ضروري إلى مكان أهدأ. القوة هنا في الوصول إلى الحساب عند الحاجة، لا في تحويل كل لحظة عمل إلى جلسة مصرفية مستعجلة.
ومن المفيد أيضاً إنشاء عادة مراجعة بعد انتهاء الوردية. إذا استخدم الموظف الهاتف خلال ساعات العمل، أتأكد من أنه أغلق التطبيق وأعاد الجهاز إلى مكانه المتفق عليه. هذه الخطوة الصغيرة تمنع بقاء الشاشة أو الجلسة في متناول شخص آخر في المنزل. لا أتعامل معها كإجراء رسمي داخل التطبيق، بل كجزء من الانضباط الذي يجعل الجهاز المشترك قابلاً للاستخدام.
العمر والثقة في بيئة منزلية
تصنيف PEGI 3 يوضح أن التطبيق لا يقدم محتوى مقلقاً من ناحية العمر، لكنه لا يعني أن الطفل مناسب له أن يلمس حساب العمل. هناك فرق بين ملاءمة المحتوى وبين ملاءمة المسؤولية. الطفل قد يستطيع فتح تطبيق على الهاتف، لكنه لا يملك بالضرورة القدرة على فهم قيمة المعاملة أو حساسية بيانات الحساب أو عواقب الضغط غير المقصود.
لهذا السبب، لا أترك الهاتف المصرفي في متناول الأطفال حتى لو كان الجهاز مقفلاً عادةً. إذا احتاج الطفل إلى استخدام الهاتف للاتصال أو مشاهدة شيء آخر، أستخدم جهازاً مختلفاً أو أبقي التطبيق مغلقاً وأراقب عملية تبديل الاستخدام. لا أبحث عن أدوات رقابة عائلية داخل التطبيق؛ الأهم هنا هو ألا يصبح حساب العمل جزءاً من جهاز ترفيهي مشترك بلا حدود.
الثقة بين البالغين مهمة أيضاً، لكنها لا تلغي الحاجة إلى التنظيم. قد يكون الشريك أو أحد أفراد الأسرة شخصاً موثوقاً تماماً، ومع ذلك لا يحتاج إلى الاطلاع على كل تفاصيل الحساب. أنا أفضل منح الوصول بناءً على الحاجة الفعلية، لا بناءً على القرابة. هذه قاعدة مريحة في البيت والعمل معاً، لأنها تمنع تحول الحساب التجاري إلى مساحة مفتوحة لكل أفراد الأسرة.
أما كبار السن الذين قد يجدون صعوبة في التعامل مع تطبيق مصرفي، فأراعي معهم الهدوء والشرح العملي. لا أطلب منهم تجربة خطوات حساسة وحدهم لمجرد أنهم يستخدمون الهاتف في أمور أخرى. أشرح لهم الفرق بين فتح التطبيق، قراءة المعلومات، والخروج منه، وأتأكد من أنهم يعرفون متى يجب التوقف وطلب المساعدة. البساطة الظاهرة في الواجهة لا تعني أن كل إجراء مفهوم من أول مرة لكل مستخدم.
هنا تظهر حدود التطبيق مقارنةً بحساب منزلي عادي. في تطبيقات المصروف الشخصي، قد يكون من الطبيعي أن يتشارك أفراد الأسرة الجهاز لمتابعة ميزانية أو فاتورة. أما ADIB Direct - Business فيرتبط بسياق تجاري، ولذلك أتعامل معه كأداة ذات حساسية أعلى. إذا كان هدفك إدارة مصروف العائلة فقط، فغالباً ستجد تطبيقاً شخصياً أبسط وأقرب إلى احتياجاتك اليومية.
مقارنته بالبدائل المصرفية المعتادة
عند مقارنة التطبيق بالاعتماد على زيارة الفرع أو الاتصال بخدمة العملاء، أجد أن الوصول من الهاتف أكثر ملاءمة للمراجعة السريعة. صاحب النشاط لا يحتاج في كل مرة إلى ترتيب مشوار لمجرد الاطلاع على وضع الحساب. هذه فائدة واضحة لمن يعمل في متجر أو مكتب صغير ويتنقل كثيراً، بشرط أن يكون الهاتف منظماً وأن يعرف المستخدم ما الذي يراجعه.
وبالمقارنة مع تطبيق مالي شخصي، يتفوق هذا الخيار في كونه موجهاً إلى حسابات العمل، بينما قد تبدو الأدوات الشخصية أكثر راحة لمن يريد تصنيف مشتريات المنزل أو متابعة ميزانية الأسرة. لا أستبدل أحدهما بالآخر. استخدام تطبيق شخصي لإدارة حساب تجاري قد يربك الحدود، واستخدام تطبيق الأعمال لمصاريف البيت قد يجعلك تعمل ضمن سياق لا تحتاج إليه.
أما البديل الذي يعتمد على جهاز كمبيوتر، فقد يكون أفضل عندما تحتاج إلى مراجعة طويلة أو مقارنة معلومات كثيرة في وقت واحد. الهاتف يناسب التحقق السريع أثناء اليوم، لكنه ليس دائماً المكان الأكثر راحة للتحليل المطول. لذلك أستخدم التطبيق للمتابعة اليومية، ولا أفرض عليه دوراً أكبر من ذلك. هذه الموازنة تمنع خيبة الأمل من توقع أن يحل الهاتف محل كل أدوات الإدارة المالية.
ميزة أخرى هي إمكانية تخصيص جهاز قديم للعمل بدلاً من تثبيت حساب تجاري على هاتف العائلة الرئيسي. هذا حل عملي للأسر التي تريد إبقاء الاستخدام المالي منفصلاً عن الصور والرسائل. لكن الجهاز المخصص يحتاج إلى متابعة وتحديث وقفل مناسب، وإلا تحولت فكرة الفصل إلى نقطة ضعف. إن كان الهاتف القديم مهملًا أو يستخدمه الجميع، فالهاتف الشخصي المنظم قد يكون خياراً أكثر أماناً من جهاز منفصل بلا إدارة.
ما أعجبني وما أبطأ تجربتي
أعجبني أن الفكرة واضحة: الوصول إلى حساب العمل من الهاتف بطريقة آمنة، من دون أن أتعامل معه كتطبيق ترفيه أو أداة ميزانية عامة. وجوده ضمن تطبيقات البنك يجعل استخدامه منطقياً لصاحب نشاط يريد متابعة حسابه بعيداً عن المكتب. كما أن كونه مجانياً يزيل عائق السعر أمام من يريد تجربة الوصول الرقمي إلى حساب العمل.
في المقابل، لا أراه مناسباً لكل شخص. المستخدم الذي يريد واجهة لإدارة مصروفات الأسرة أو تقسيم الفواتير أو متابعة أهداف الادخار سيحتاج إلى تطبيق من نوع آخر. كذلك، من لا يستطيع الحفاظ على هاتف مقفل ومنظم لا ينبغي أن يثبت تطبيقاً مصرفياً تجارياً على جهاز يتنقل بين الأطفال والضيوف والموظفين.
متوسط التقييم الظاهر للتطبيق هو 3.6 من 5، مع أكثر من ثلاثمئة تقييم ونحو مئة مراجعة، بينما تجاوز عدد مرات التثبيت مئة ألف. أقرأ هذه الأرقام كإشارة إلى وجود استخدام فعلي واهتمام حقيقي، لا كحكم نهائي على تجربتي الشخصية. التطبيق ليس جديداً؛ فقد صدر في بداية عام 2019، والإصدار الحالي هو 486، لذلك أحرص على استخدام النسخة المتاحة المناسبة لجهازي بدلاً من الاعتماد على نسخة قديمة محفوظة في الهاتف.
وجود نسخة حديثة لا يلغي احتمال أن يواجه بعض المستخدمين اختلافاً في الأداء بين الأجهزة. إذا كان التطبيق يتأخر أو يتوقف، أبدأ بفحص النظام والاتصال وإعادة فتحه، ثم أتجنب تكرار المحاولة بسرعة في إجراء مالي. لا أستنتج من مشكلة واحدة أن الحساب نفسه فيه خلل، ولا أتابع الضغط عشوائياً على الأزرار. في التطبيقات المصرفية، التمهل جزء من الاستخدام الصحيح.
هل أنصح به للأسر وأصحاب الأعمال؟
أنصح به لصاحب نشاط تجاري يريد الوصول إلى حساب العمل من الهاتف، خصوصاً إذا كان قادراً على إبقاء الجهاز وحساب الدخول ضمن حدود واضحة. يناسب أيضاً فريقاً صغيراً لديه توزيع مسؤوليات مفهوم، حيث يعرف كل شخص سبب استخدامه للتطبيق ومتى يتوقف. في هذه الحالة، يصبح الهاتف وسيلة متابعة عملية بدلاً من أن يكون حساباً مشتركاً بلا رقابة.
لا أنصح به كخيار عائلي عام لمجرد أن أفراد المنزل يتشاركون المال أو الهاتف. إذا كان هدفك متابعة المصروف الشخصي، فالتطبيق المصرفي الشخصي أو أداة الميزانية المعتادة ستكون أقرب إلى احتياجك. وإذا كان الأطفال يستخدمون الجهاز باستمرار، فأنا أفضل إبقاء الوصول التجاري على هاتف آخر أو السماح به فقط تحت إشراف مباشر.
نصيحتي الأخيرة هي أن تبدأ بتحديد ثلاثة أمور قبل الاستخدام: من يملك حق الدخول، ما المهمة التي سيؤديها كل مستخدم، وأين سيُحفظ الهاتف بعد الانتهاء. بعدها استخدمه للمراجعة الهادئة، ولا تخلط بين الاطلاع على الحساب واتخاذ القرار المالي. بهذه الطريقة أجد أن ADIB Direct - Business يؤدي دوراً محدداً ومفيداً: يقرّب حساب العمل من صاحبه، مع إبقاء المسؤولية والثقة والحدود في مكانها الصحيح.
أبرز المزايا
- واجهة مخصصة لإنجاز معاملات الشركات بسرعة من الهاتف.
- إمكانية متابعة الأرصدة والحركات المالية في أي وقت.
- دعم تحويل الأموال وإدارة المدفوعات دون زيارة الفرع.
- تعزيز الأمان عبر تسجيل الدخول والتحقق من هوية المستخدم.
- مناسب لأصحاب الأعمال الذين يحتاجون إلى إدارة الحسابات أثناء التنقل.
القيود
- قد تتطلب بعض الخدمات تفعيلًا مسبقًا من البنك أو صلاحيات إضافية.
- تجربة الاستخدام قد تبدو معقدة للمستخدمين الجدد في الخدمات المصرفية.
- الاعتماد الكامل على اتصال إنترنت مستقر لتنفيذ معظم العمليات.
- قد لا تتوفر كل وظائف الخدمات المصرفية عبر التطبيق.
- يتطلب التعامل مع بيانات حساسة الحذر عند استخدام شبكات واي فاي عامة.
الأسئلة الشائعة
ما هو تطبيق ADIB Direct - Business، ولمن يُوجَّه؟
تطبيق ADIB Direct - Business هو منصة مصرفية رقمية مخصصة لعملاء الخدمات المصرفية للأعمال في مصرف أبوظبي الإسلامي. يتيح للشركات وأصحاب الأعمال الوصول إلى الحسابات وإجراء عدد من العمليات المصرفية من الهاتف أو الجهاز اللوحي، بدلاً من الاعتماد الكامل على زيارة الفرع. تختلف الخدمات المتاحة حسب نوع الحساب، وصلاحيات المستخدم، والبلد، وإعدادات الشركة المعتمدة لدى المصرف.
ما أبرز الخدمات التي يمكن تنفيذها من خلال ADIB Direct - Business؟
بعد تسجيل الدخول، يمكن للمستخدم عادةً مراجعة أرصدة الحسابات وكشوف المعاملات، ومتابعة التحويلات والمدفوعات، وإدارة المستفيدين وفق الصلاحيات الممنوحة له. وقد تتوفر أيضاً وظائف مرتبطة بالرواتب، والتحويلات المحلية أو الدولية، والموافقات الداخلية للشركات. من المهم الانتباه إلى أن قائمة الخدمات قد تختلف بين العملاء، لذلك يُفضَّل التأكد من المصرف أو من داخل التطبيق قبل الاعتماد عليه في عملية محددة.
هل تطبيق ADIB Direct - Business آمن للاستخدام في المعاملات التجارية؟
يستخدم التطبيق عادةً وسائل حماية مصرفية مثل بيانات الدخول، والتحقق الإضافي، والتنبيهات، وربما المصادقة البيومترية على الأجهزة المدعومة. ومع ذلك، لا تعتمد السلامة على التطبيق وحده؛ يجب تنزيله من المتجر الرسمي، وتحديث نظام الهاتف والتطبيق، وتجنب شبكات الواي فاي العامة، وعدم مشاركة كلمات المرور أو رموز التحقق. كما ينبغي مراجعة تفاصيل كل عملية قبل تأكيدها والإبلاغ فوراً عن أي نشاط غير مألوف.
هل يدعم التطبيق أكثر من مستخدم أو نظام الموافقات داخل الشركة؟
صُمم ADIB Direct - Business ليتناسب مع احتياجات الشركات التي قد تتطلب فصل مهام الإدخال عن المراجعة أو الموافقة. لذلك يمكن أن تعتمد بعض الحسابات على مستخدمين متعددين وصلاحيات مختلفة، مثل الاطلاع فقط أو إنشاء المعاملة أو اعتمادها. لكن هذه الإمكانات لا تكون متطابقة لدى جميع العملاء، إذ ترتبط باتفاقية الشركة وإعداداتها لدى المصرف. ينبغي لمسؤول الشركة التأكد من الصلاحيات قبل بدء الاستخدام.
ماذا أفعل إذا نسيت بيانات الدخول أو واجهت مشكلة في التسجيل والتحويل؟
إذا نسيت كلمة المرور أو تعذر تسجيل الدخول، استخدم خيارات الاستعادة الرسمية الظاهرة في التطبيق، ولا تحاول مشاركة بياناتك مع أي شخص يدّعي تقديم الدعم. وفي حال فشل التسجيل، توقف التحويل، عدم وصول رمز التحقق، أو ظهور معاملة غير صحيحة، تواصل مباشرةً مع خدمة عملاء مصرف أبوظبي الإسلامي أو مسؤول الخدمات المصرفية للشركات عبر القنوات الرسمية. احتفظ برسالة الخطأ ووقت العملية لتسهيل التحقق والمعالجة.


